

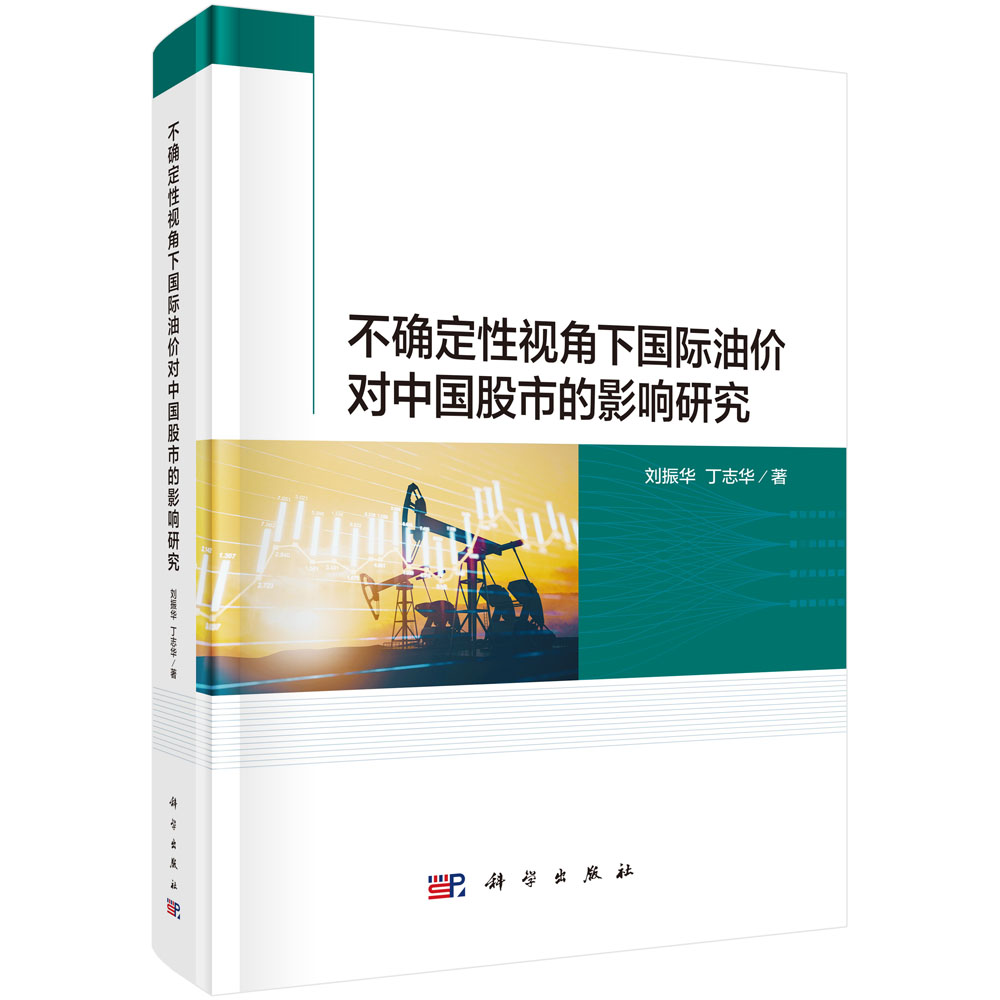





不确定性视角下国际油价对中国股市的影响研究
定价:¥168.00
作者: 刘振华,丁志华
出版时间:2025-11
出版社:科学出版社
- 科学出版社
- 9787030841032
- 1版
- B5
- 2025-11
作者简介
内容简介
当前,世界百年未有之大变局加速演进,全球不确定性持续攀升。在不确定性环境下,国际油价频繁暴涨暴跌,对国内实体经济和金融体系构成严重的外溢冲击,风险防范形势日趋严峻。鉴于此,本书聚焦石油金融前沿问题,从不确定性视角系统揭示国际油价对中国股市的影响效应、作用机制及预测能力,以期为政府和监管部门防控国际油价冲击风险与维护金融稳定提供参考依据。
目录
目录
第1章 绪论 1
1.1 研究背景 1
1.2 研究目的与意义 10
1.3 概念界定 12
1.4 研究内容、方法及技术路线 17
1.5 创新点 22
第2章 文献综述和理论基础 23
2.1 国内外研究述评 23
2.2 原油价格影响股票市场的相关理论和传导机制 46
2.3 经济政策不确定性在原油与股票市场关系中的作用机理 51
2.4 分析框架 59
2.5 本章小结 60
第3章 经济政策不确定性下国际原油价格冲击对中国股票市场收益的动态影响 62
3.1 问题的提出 62
3.2 TVP-SVAR-SV模型构建 64
3.3 数据描述 66
3.4 国际油价冲击和经济政策不确定性对综合股市收益的动态影响 68
3.5 国际油价冲击和经济政策不确定性对行业股市收益的动态影响 79
3.6 稳健性检验 87
3.7 本章小结 101
第4章 经济政策不确定性下国际原油价格冲击与中国股票市场波动溢出效应 104
4.1 问题提出 104
4.2 波动溢出指数模型构建 106
4.3 变量选择与数据描述 107
4.4 油价冲击、经济政策不确定性和综合股市波动的溢出效应分析 109
4.5 油价冲击、经济政策不确定性和行业股市波动的溢出效应分析 115
4.6 稳健性检验 123
4.7 本章小结 125
第5章 经济政策不确定性下国际原油市场与中国股票市场高阶矩风险溢出效应 127
5.1 问题的提出 127
5.2 模型构建 129
5.3 数据和描述性统计分析 133
5.4 原油与股票市场高阶矩风险水平测度 135
5.5 经济政策不确定性下原油与股票市场间高阶矩风险溢出效应 138
5.6 稳健性检验 157
5.7 本章小结 160
第6章 经济政策不确定性下国际原油市场与中国股票市场长期动态相关性 162
6.1 问题的提出 162
6.2 DCC-MIDAS模型构建 165
6.3 经济政策不确定性对原油与股票市场长期相关性的影响 168
6.4 稳健性检验 185
6.5 本章小结 190
第7章 经济政策不确定性下原油市场信息对股市波动率的预测作用 192
7.1 问题的提出 192
7.2 GARCH-MIDAS模型构建 194
7.3 数据描述 198
7.4 单因子GARCH-MIDAS模型实证结果 205
7.5 双因子GARCH-MIDAS模型实证结果 208
7.6 稳健性检验 211
7.7 本章小结 214
第8章 政策建议 216
8.1 政策制定者层面 216
8.2 市场投资者层面 220
8.3 金融监管者层面 221
8.4 本章小结 225
第9章 研究结论与展望 227
9.1 主要研究结论 227
9.2 研究局限与未来展望 231
参考文献 235
第1章 绪论 1
1.1 研究背景 1
1.2 研究目的与意义 10
1.3 概念界定 12
1.4 研究内容、方法及技术路线 17
1.5 创新点 22
第2章 文献综述和理论基础 23
2.1 国内外研究述评 23
2.2 原油价格影响股票市场的相关理论和传导机制 46
2.3 经济政策不确定性在原油与股票市场关系中的作用机理 51
2.4 分析框架 59
2.5 本章小结 60
第3章 经济政策不确定性下国际原油价格冲击对中国股票市场收益的动态影响 62
3.1 问题的提出 62
3.2 TVP-SVAR-SV模型构建 64
3.3 数据描述 66
3.4 国际油价冲击和经济政策不确定性对综合股市收益的动态影响 68
3.5 国际油价冲击和经济政策不确定性对行业股市收益的动态影响 79
3.6 稳健性检验 87
3.7 本章小结 101
第4章 经济政策不确定性下国际原油价格冲击与中国股票市场波动溢出效应 104
4.1 问题提出 104
4.2 波动溢出指数模型构建 106
4.3 变量选择与数据描述 107
4.4 油价冲击、经济政策不确定性和综合股市波动的溢出效应分析 109
4.5 油价冲击、经济政策不确定性和行业股市波动的溢出效应分析 115
4.6 稳健性检验 123
4.7 本章小结 125
第5章 经济政策不确定性下国际原油市场与中国股票市场高阶矩风险溢出效应 127
5.1 问题的提出 127
5.2 模型构建 129
5.3 数据和描述性统计分析 133
5.4 原油与股票市场高阶矩风险水平测度 135
5.5 经济政策不确定性下原油与股票市场间高阶矩风险溢出效应 138
5.6 稳健性检验 157
5.7 本章小结 160
第6章 经济政策不确定性下国际原油市场与中国股票市场长期动态相关性 162
6.1 问题的提出 162
6.2 DCC-MIDAS模型构建 165
6.3 经济政策不确定性对原油与股票市场长期相关性的影响 168
6.4 稳健性检验 185
6.5 本章小结 190
第7章 经济政策不确定性下原油市场信息对股市波动率的预测作用 192
7.1 问题的提出 192
7.2 GARCH-MIDAS模型构建 194
7.3 数据描述 198
7.4 单因子GARCH-MIDAS模型实证结果 205
7.5 双因子GARCH-MIDAS模型实证结果 208
7.6 稳健性检验 211
7.7 本章小结 214
第8章 政策建议 216
8.1 政策制定者层面 216
8.2 市场投资者层面 220
8.3 金融监管者层面 221
8.4 本章小结 225
第9章 研究结论与展望 227
9.1 主要研究结论 227
9.2 研究局限与未来展望 231
参考文献 235
